Dla przedsiębiorstw kupujących energię ostatnie tygodnie przyniosły wyraźniejszy sygnał niż zwykle dają to rynki. To nie chwilowy skok, lecz trwała korekta wyceny kontraktów na zimę — i właśnie ta różnica ma znaczenie dla każdego, kto planuje zakupy w najbliższych miesiącach.
Hurt drożeje, choć fizycznie gazu nie brakuje
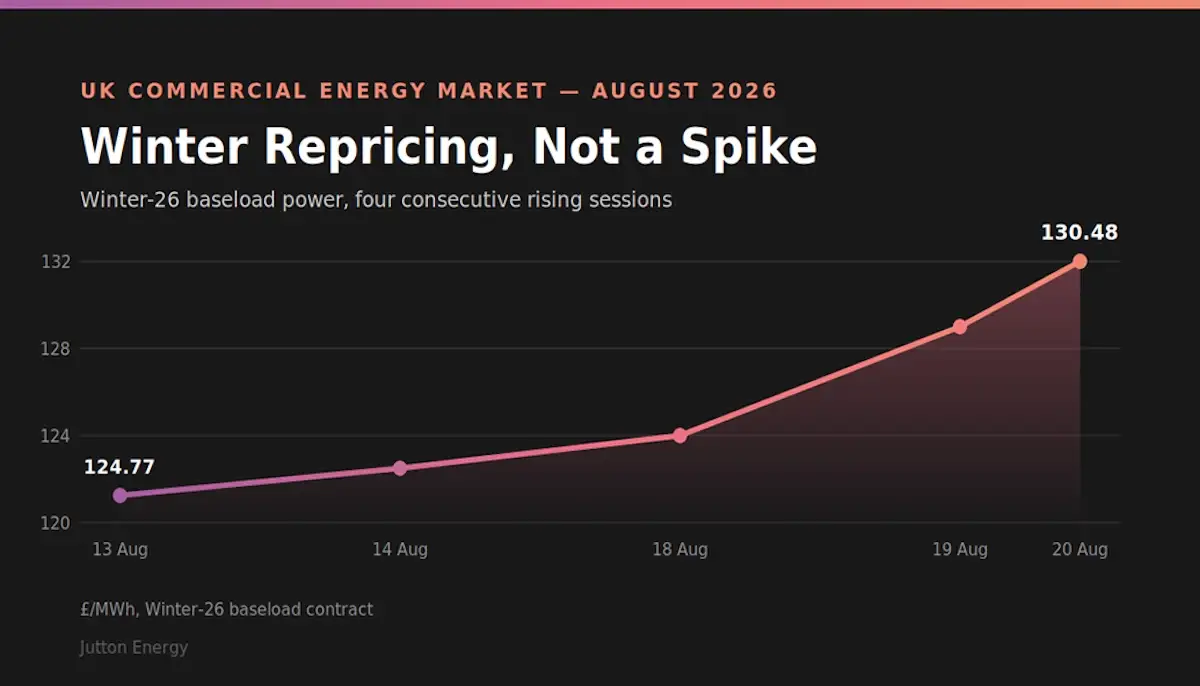
Kontrakty na energię bazową z dostawą na zimę 2026 rosły przez cztery kolejne sesje handlowe od połowy do końca sierpnia — z 124,77 GBP/MWh 13 sierpnia do 130,48 GBP/MWh. Charakterystyczne jest to, że kontrakty gazowe i energetyczne dla różnych okresów dostaw zmieniały się o niemal identyczne kwoty w tych samych dniach. To obraz całej krzywej wycenianej na nowo, a nie reakcji pojedynczych kontraktów na konkretne informacje.
Rynek fizyczny opowiadał w tym czasie bardziej złożoną historię. Fundamenty brytyjskiego systemu gazowego były komfortowe: przepływy z Norwegii się odbudowały, line pack rósł, a system kilkukrotnie otwierał się „na długo”. Mimo to ceny nadal rosły. Gdy rynek drożeje w dniu dobrej podaży, wycenia ryzyko przyszłe, a nie bieżący niedobór.
Koszty bilansowania w górę
W tym samym kierunku podążył rynek bilansujący. Minimalna dzienna cena sprzedaży systemowej (System Sell Price) rosła przez siedem kolejnych sesji — z 70,40 GBP/MWh 13 sierpnia do 112,00 GBP/MWh 19 sierpnia. To istotne zacieśnienie kosztu krótkoterminowego bilansowania, które odczują firmy rozliczane co pół godziny lub obciążane opłatami za niezbilansowanie.
Ropa, sankcje i zapasy
Brent zaliczył cztery kolejne dzienne wzrosty do 20 sierpnia, osiągając najwyższe zamknięcie w tej serii, gdy rynek wyceniał oczekiwania wobec pakietu sankcji amerykańskiego Departamentu Skarbu przeciwko Iranowi. Po potwierdzeniu sankcji pod koniec miesiąca Brent spadł o ponad 3 proc., bo środki okazały się łagodniejsze, niż się obawiano. Odwrócenie nie zmienia jednak obrazu: premia za ryzyko geopolityczne pozostaje nierozwiązana, a europejskie zapasy gazu utrzymują się poniżej typowych poziomów dla tej fazy sezonu.
Zmiana kursu w polityce wydobywczej
Poza krótkoterminową wyceną najważniejszym strukturalnie wydarzeniem miesiąca jest zmiana stanowiska rządu wobec krajowej produkcji energii. Premier Andy Burnham wskazał drogę do zwiększenia wydobycia ropy i gazu z Morza Północnego, utrzymując jednocześnie, że zobowiązania klimatyczne Wielkiej Brytanii pozostają niezmienione. Organizacje ekologiczne krytykują ten ruch jako mało prawdopodobny do odczuwalnego obniżenia rachunków w krótkim okresie — co przy skali zmian jest oceną uczciwą. Warto jednak obserwować potencjalne skutki dla przychodów i bezpieczeństwa energetycznego w dłuższej perspektywie.
Osobno DESNZ zatwierdził Beacon Fen Energy Park — farmę słoneczną o mocy 400 MW połączoną z magazynem bateryjnym do 600 MW w Lincolnshire. Zgoda usuwa barierę planistyczną dla rozbudowy mocy w Anglii Wschodniej, a harmonogram uruchomienia projektu warto śledzić, bo od połowy 2027 roku może on łagodzić zmienność wywołaną niedoborami.
Węgiel: wyjątek od trendu
Wbrew presji wzrostowej na gaz, energię i ropę, uprawnienia do emisji potaniały. Brytyjskie pozwolenia UK ETS handlowano z dyskontem ponad 11 funtów za tonę względem odpowiednika unijnego — różnica warta uwzględnienia w prognozach kosztów dla firm o energochłonnej działalności, które porównują ekspozycję brytyjską i unijną.
Co to oznacza dla strategii zakupowej
- To przecena krzywej terminowej. Firmy, które traktują względny spokój rynku fizycznego jako sygnał stabilności, powinny zauważyć, że krzywa terminowa porusza się niezależnie od bieżących warunków podaży. Rynek oczekuje napięcia zimą niezależnie od krótkoterminowego komfortu.
- Koszty bilansowania to żywa, rosnąca ekspozycja. Siedem kolejnych sesji wzrostu System Sell Price to istotny trend nie tylko dla umów o stałej wielkości, ale przede wszystkim dla firm na kontraktach elastycznych i rozliczanych co pół godziny.
- Sygnały polityczne działają w długim horyzoncie. Zarówno zmiana kursu wobec Morza Północnego, jak i zgoda dla Beacon Fen to realne wydarzenia, ale żadne z nich nie wpłynie na ceny tej zimy. Warto je śledzić w strategii średnioterminowej, a nie traktować jako natychmiastową ulgę kosztową.
„Gdy rynek drożeje w dniu komfortowej podaży fizycznej, wycenia ryzyko przyszłe, a nie bieżący niedobór” — to kluczowy wniosek z analizy rynkowej opublikowanej przez theenergyst.com.
Dla polskich odbiorców przemysłowych to przypomnienie, że mechanizmy bilansowania i premie za ryzyko geopolityczne przekładają się na koszty niezależnie od lokalnych warunków pogodowych czy poziomu zapasów.
Źródło: The Energyst
Fot. theenergyst.com