Nowe cła zmieniają rynek solarny w USA
Wprowadzone przez administrację Trumpa cła na mocy sekcji 232 amerykańskiego prawa handlowego znacząco zmienią krajobraz zakupów komponentów fotowoltaicznych w Stanach Zjednoczonych. Zgodnie z analizą firmy doradczej Intertek CEA, montaż modułów w USA z wykorzystaniem importowanych ogniw stanie się de facto standardem branżowym, a największe korzyści odniosą przedsiębiorstwa zintegrowane pionowo.
Jak wyjaśnili podczas niedawnego webinaru Christian Roselund, menedżer ds. badań politycznych, oraz Joseph C. Johnson, zastępca dyrektora ds. analiz rynkowych w Intertek CEA, działania te, ogłoszone 6 sierpnia i wchodzące w życie 4 grudnia 2026 r., wprowadzają dwuczęściowy system taryf. Importowane produkty będą musiały spełniać minimalne ceny importowe (MIP) przy pierwszej sprzedaży niezależnej, a dodatkowo zostaną objęte 15-procentowym cłem ad valorem. MIP-y wynoszą 38 centów za wat dla modułów i 22 centy za wat dla ogniw, a dla materiałów upstream – 3,7 centa za polikrzem i 12 centów za sztabki i płytki.
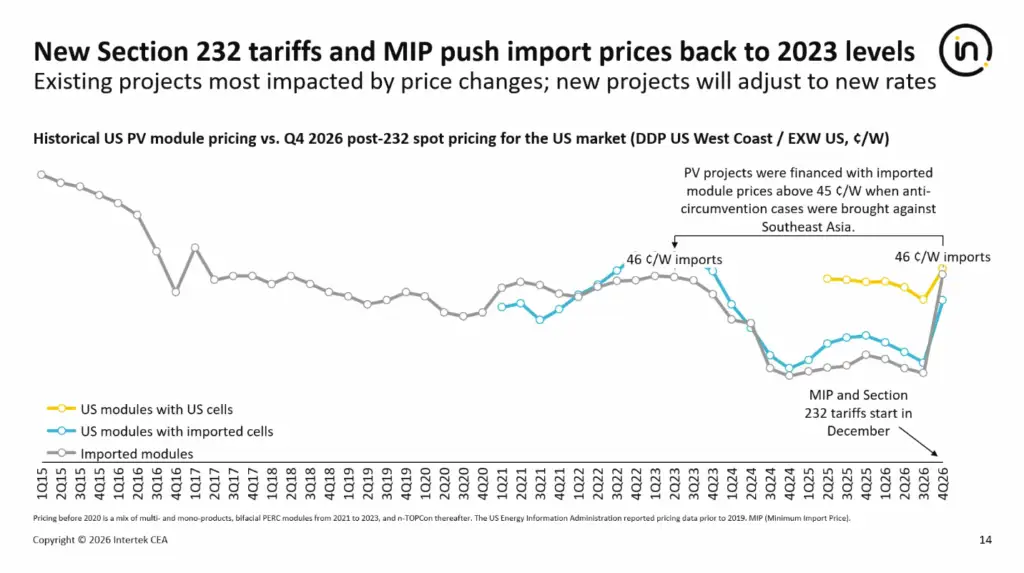
Nałożenie MIP-ów na istniejące już cła (15% ad valorem oraz cła z sekcji 301 w wysokości 10–12,5%) spowodowało wzrost cen spotowych importowanych i krajowych modułów do około 46 centów za wat. Johnson zauważył, że podobne poziomy cen obserwowano w latach 2022–2023 w reakcji na dochodzenie w sprawie obejścia ceł w Azji Południowo-Wschodniej. Jednak przewiduje, że ceny modułów montowanych w USA z importowanych ogniw ustabilizują się w przyszłości na poziomie około 30 centów za wat.
Droga do modułów po 30 centów
Analitycy Intertek CEA uważają, że głównym skutkiem ceł będzie praktyczna eliminacja importu modułów do USA, a prosta ekonomia skłoni nabywców do wyboru modułów montowanych na miejscu. „Spodziewamy się, że krajowy montaż modułów zacznie dominować na rynku w 2027 r.” – powiedział Roselund. Dodał, że istniejące firmy zintegrowane pionowo będą miały najłatwiejszą drogę do sprzedaży na nowym rynku, ponieważ mogą sobie pozwolić na sprzedaż po zawyżonych cenach minimalnych i zarabiać na marży. „Jeśli firma produkuje ogniwa i moduły, a ogniwa wytwarza za granicą, sprzedaje je po 22 centach za wat, a moduły produkuje po niższych kosztach, bo zarobiła na ogniwach. Im wyższy stopień integracji, tym większe korzyści” – wyjaśnił.
Z drugiej strony krajowi producenci modułów, którzy tylko montują, będą musieli mierzyć się z wyższymi cenami ogniw od dostawców zagranicznych i krajowych. Krajowi producenci ogniw mogą skorzystać na wyższych cenach, ale w dłuższej perspektywie ich rentowność ucierpi z powodu kosztów importowanych płytek krzemowych. Johnson zauważył, że niepewność co do przyszłości polityki handlowej może zahamować inwestycje w amerykańskie zakłady produkcyjne polikrzemu, sztabek, płytek i ogniw. „Biorąc pod uwagę wszystkie niewiadome, bardzo trudno jest zobowiązać się do wieloletnich, setek milionów dolarów nakładów inwestycyjnych na nowy zakład PV, który może nadal borykać się z zawirowaniami politycznymi” – powiedział.
Johnson przedstawił również potencjalną ścieżkę do opłacalnego montażu modułów w USA bez integracji pionowej. Chodzi o model, w którym zagraniczny producent ogniw sprzedaje je amerykańskim montażystom powyżej MIP, następnie płaci im za przetworzenie ogniw w moduły (za co montażysta otrzymuje ulgi podatkowe z sekcji 45X), a potem odkupuje moduły po ustalonej cenie gwarantującej montażyście niewielką marżę, by ostatecznie sprzedać je na rynku z lekką narzutą. W ten sposób dostawca ogniw zarabia na sprzedaży ogniw i modułów, montażysta ma zapewnione przychody i zysk, a nabywcy otrzymują moduły montowane w USA po cenach niższych niż MIP dla importowanych modułów.
Ponieważ amerykańskie moce montażowe mają podwoić się do końca 2027 r., Johnson podkreśla, że firmy będą musiały szukać kreatywnych rozwiązań, aby przetrwać w konkurencyjnym otoczeniu. „Posiadanie nadwyżki mocy produkcyjnych jest zawsze dobre, ale gdy moce są dwukrotnie większe niż popyt, zaczynają działać siły konkurencyjne” – zauważył. Analitycy spodziewają się również dalszych regulacji ze strony Departamentu Handlu w nadchodzących miesiącach oraz opóźnień w imporcie w związku z rozszerzeniem roli amerykańskich służb celnych. „Jak widzieliśmy przy UFLPA, nawet produkty, które zostały dopuszczone, potrzebowały czasu na odprawę. To może oznaczać opóźnienia w imporcie – niestety to najlepszy scenariusz” – podsumował Roselund.
Źródło: pv magazine EN
Fot. pv-magazine.com