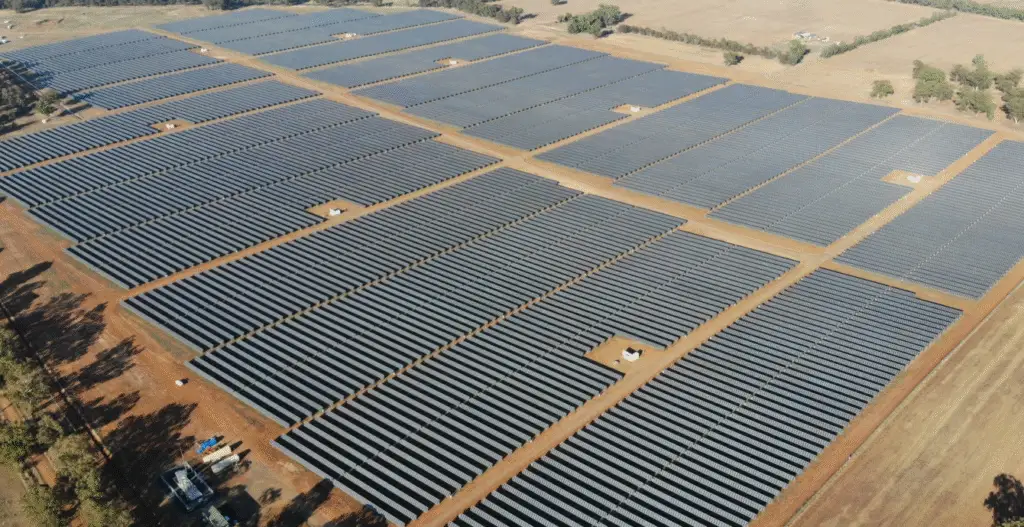
Nowy raport programu IEA PVPS analizuje, jak dynamiczny rozwój fotowoltaiki wpłynie na globalne zapotrzebowanie na kluczowe surowce w latach 2025–2050. Zgodnie z prognozami, moc zainstalowana PV oparta na krzemie wzrośnie z około 3 TW w 2025 roku do 13–17 TW w 2035 roku, a następnie do 29–63 TWp w 2050 roku. W scenariuszu maksymalnym analiza sięga nawet 75 TW.
Zapotrzebowanie na metale i minerały
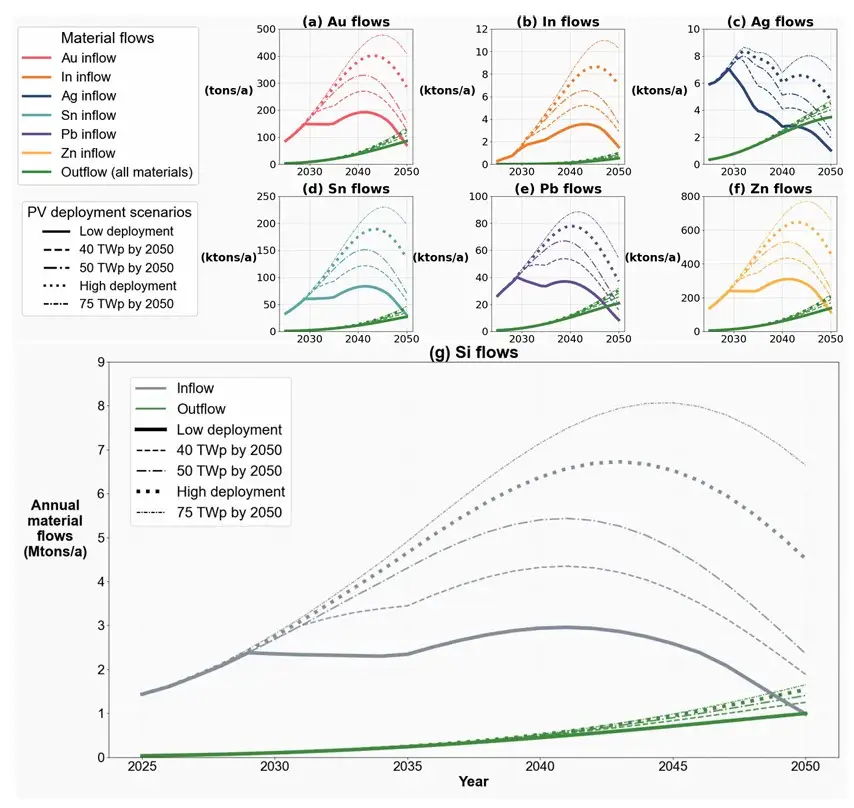
W ujęciu skumulowanym do 2050 roku sektor PV może potrzebować od 145 do 280 mln ton miedzi, 510 mln–1,1 mld ton aluminium oraz 60–120 mln ton krzemu klasy solarnej. Dla srebra i indu przedziały wynoszą odpowiednio 100–200 tys. i 60–160 tys. ton, a dla cyny 1–3 mln ton.
Miedź jest wskazywana jako potencjalne główne wąskie gardło podaży. Około 75% tego metalu zużywa się na kable, a 13% na inwertery. W połowie lat 40. roczny popyt na miedź ze strony PV może osiągnąć 7–15 mln ton, co odpowiada 30–65% globalnej produkcji górniczej z 2024 roku. Problem wykracza poza fotowoltaikę – według Global Critical Minerals Outlook 2026, światowy popyt na minerały krytyczne podwoi się do 2040 roku, a miedź odnotuje największy wzrost wolumenowy (ok. 7 mln ton).
W przypadku aluminium około 70% popytu skumulowanego generują konstrukcje wsporcze, a ponad jedną czwartą – ramy modułów. Udział ram aluminiowych ma spaść z obecnych 93% do 80% w 2035 roku i 60% w 2050 roku.
Krzem, srebro i ind – odmienne trajektorie
Zapotrzebowanie na krzem klasy solarnej może osiągnąć 3–6 mln ton rocznie około 2040 roku, przy globalnych mocach produkcyjnych na poziomie około 3 mln ton. Średnia grubość waferów ma zmaleć ze 136 mikrometrów w 2024 roku do 110 w 2035 roku.
Srebro ma szczytować około 2030 roku, a następnie maleć. Udział miedzi w metalizacji wzrośnie z 7% w 2024 roku do 74% w 2035 roku. Ind zachowuje się odwrotnie – dzięki ogniwom heterozłączowym i tandemom perowskitowo-krzemowym jego roczny popyt ma rosnąć o 18–24% do 2040 roku. W scenariuszu wysokim skumulowane zapotrzebowanie PV przekroczy około 2040 roku szacowane 50 tys. ton światowych zasobów indu, a w niskim – w 2046 roku. Badacze z Delft University of Technology podkreślają, że „zastąpienie indu w przezroczystych tlenkach przewodzących jest konieczne dla fotowoltaiki w skali terawatów rocznie”.
Recykling – nadzieja z opóźnieniem
Recykling może zmniejszyć zapotrzebowanie na surowce pierwotne, ale jego efekty pojawią się później. W latach 2025–2030 prognozuje się ponad 15 mln ton zużytych systemów PV, a w latach 2030–2040 około 131 mln ton. Materiały z demontażu w latach 2025–2050 pokryją jednak tylko 15–20% popytu skumulowanego. Srebro z odpadów PV mogłoby teoretycznie zaspokoić 30–45% popytu do 2050 roku, a miedź – przy pełnym odzysku – nawet 45–100% rocznego zapotrzebowania sektora. Dziś na świecie recyklingowi poddaje się jedynie około 10% wycofanych modułów.
Wnioski są jasne: skala instalacji zdeterminuje wolumeny, ale efektywność, substytucja materiałów i projektowanie mogą istotnie zmienić presję na poszczególne metale.
Źródło: QualEnergia
Fot. qualenergia.it