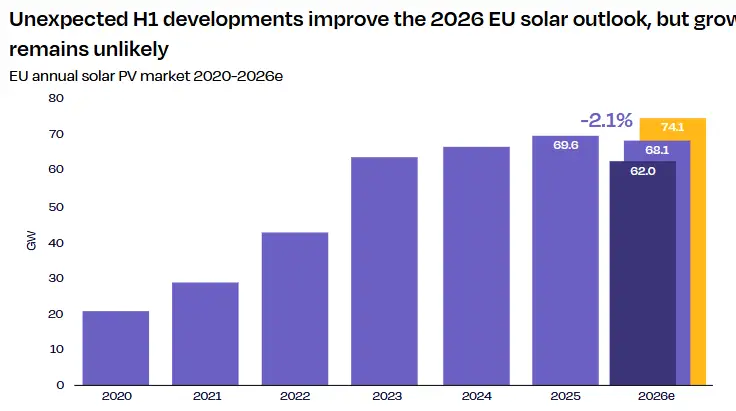
Europejski rynek fotowoltaiczny w pierwszej połowie 2026 roku radził sobie lepiej, niż oczekiwano. Jak wynika z opublikowanego 8 września raportu SolarPower Europe „EU Solar Market Update”, w okresie od stycznia do czerwca przyłączono do sieci co najmniej 33,8 GW nowych mocy – to o 1,9% więcej niż w analogicznym okresie 2025 roku, kiedy było to 33,2 GW. Mimo to organizacja branżowa nie mówi o trwałym odbiciu, a jej centralny scenariusz na cały rok zakłada 68,1 GW, co oznaczałoby spadek o 2,1% względem rekordowego 2025 roku (69,6 GW). Najbardziej pesymistyczny wariant przewiduje 62 GW, a optymistyczny – 74,1 GW.
Należy jednak pamiętać, że dane za minione półrocze są wstępne. Do 21 sierpnia statystyki miesięczne były dostępne dla 14 krajów członkowskich, które w 2025 roku odpowiadały za około 85% unijnego rynku. SolarPower Europe zastrzega, że liczby mogą zostać zrewidowane w górę, podobnie jak miało to miejsce w przypadku 2025 roku.
Nierówne tempo w poszczególnych krajach
Niemcy i Hiszpania pozostają dwoma największymi rynkami, ale w pierwszym półroczu oba odnotowały spadki – odpowiednio o 4% i 6%. Niemcy zainstalowały około 7,5 GW (wobec 7,8 GW rok wcześniej), a Hiszpania 5,9 GW (z 6,3 GW). W przypadku Hiszpanii należy jednak zachować ostrożność – tamtejsze statystyki często są korygowane, a szacunki dla 2025 roku wzrosły z początkowych 9,2 GW do 13,4 GW.
Wzrosty zanotowano we Francji, Włoszech i przede wszystkim w Polsce. Francja zwiększyła instalacje z 3,3 GW do około 3,5 GW, Włochy z 2,8 GW do 3,1 GW, a Polska z 1,8 GW do niemal 2,5 GW – co daje odpowiednio +5%, +10% i +39%. Te pięć państw odpowiada łącznie za trzy czwarte nowej mocy w UE. Na cały 2026 rok SolarPower Europe prognozuje dla Niemiec 16,8 GW, Hiszpanii 12,5 GW, Włoch 6,7 GW, Francji 6,1 GW i Polski 4,2 GW.
Poza czołówką wyróżniają się Rumunia (wzrost z 1,5 GW do 1,8 GW), Grecja (1,5 GW w pół roku, niemal tyle co w całym 2025), Finlandia (478 MW w ośmiu dużych instalacjach) oraz Łotwa, która przyłączyła około 600 MW, bijąc swój roczny rekord z 2024 roku (319 MW). Słabiej wypadły Czechy, Belgia i Węgry. Dla Holandii brak jeszcze oficjalnych danych, ale wskaźniki wskazują na silne spowolnienie w segmencie domowym i osłabienie komercyjnym.
Włochy: wzrost dzięki dużym instalacjom
Włoski rynek odnotował w pierwszym półroczu 3,1 GW nowych mocy, wobec 2,8 GW rok wcześniej, a łączna moc zainstalowana przekroczyła 46 GW. SolarPower Europe przypisuje ten wzrost głównie instalacjom o większej skali, w tym realizowanym w ramach aukcji Fer 1, które zrekompensowały spadek w segmencie domowym. Wpływ mechanizmu Fer X będzie widoczny dopiero od 2027 roku. Dane są spójne z raportami Gaudì-Terna, które wskazują na 3.093 MW przyłączone w pierwszym półroczu i 89.173 nowe instalacje, co daje 46,6 GW na koniec czerwca. Po uwzględnieniu lipcowych 698 MW, łączna moc w tym roku sięga już 3.791 MW, a skumulowana – 47,3 GW.
Analizy Italia Solare pokazują, że nowe moce poniżej 20 kW spadły o 23% do 556 MW, podczas gdy segment 20 kW – 1 MW wzrósł o 22% do 1.154 MW, a instalacje powyżej 1 MW o 22% do 1.383 MW. To potwierdza trend, że w segmencie komercyjnym i przemysłowym oraz w elektrowniach naziemnych powstało ponad 80% nowej mocy.
Większe instalacje, mniej dachówek
Podobna tendencja widoczna jest w całej Europie. SolarPower Europe przewiduje, że w 2026 roku elektrownie naziemne będą stanowić 56% nowych instalacji w UE (wobec 55% w 2025), a fotowoltaika na dachach spadnie z 45% do 44%. Segment domowy ma problemy w wielu krajach, podczas gdy komercyjno-przemysłowy wykazuje większą odporność, choć z dużymi różnicami między państwami. W Czechach z 295 MW zainstalowanych w półroczu tylko około 50 MW pochodzi z domów, a 246 MW z sektora komercyjnego. We Francji na 3,5 GW łącznych mocy, 1,6 GW to instalacje o mocy 100-250 kW, a jedynie 197 MW to systemy poniżej 36 kW.
Wśród przyczyn takiego stanu rzeczy wymienia się ograniczanie lub niepewność co do systemów wsparcia w niektórych krajach, m.in. we Francji, Holandii, Czechach i Słowenii. W Niemczech proponowana reforma ustawy EEG zwiększa niepewność co do wsparcia dla nowych instalacji dachowych od 2027 roku.
Oszczędności na gazie i wyzwania systemowe
Według SolarPower Europe, popyt w 2026 roku wspierała nowa kryzysowa sytuacja na rynku paliw kopalnych, związana z konfliktem na Bliskim Wschodzie. Od 1 marca do 31 sierpnia unijna fotowoltaika wyprodukowała 282 TWh, co – jak szacuje stowarzyszenie – pozwoliło uniknąć importu gazu o wartości około 30 miliardów euro. To równowartość około 164 milionów euro dziennie. W dniu 2 sierpnia, gdy cena TTF przekraczała 60 €/MWh, dzienna oszczędność sięgnęła 272 milionów euro. W maju, czerwcu i lipcu udział solara w produkcji energii elektrycznej w UE przekraczał 20%, a w czerwcu osiągnął rekordowe 25%, czyniąc go największym źródłem energii w tym miesiącu. Przy obecnej cenie gazu na TTF wynoszącej 75 €/MWh, realne oszczędności mogą być jeszcze większe.
Rozwój fotowoltaiki niesie jednak wyzwania związane z integracją z siecią. Coraz częstsze są ograniczenia wytwarzania (curtailment), ujemne ceny energii i spadek cen uzyskiwanych przez instalacje słoneczne, co obniża rentowność projektów. W Hiszpanii w pierwszym kwartale odnotowano prawie 400 godzin curtailmentu – osiem razy więcej niż rok wcześniej. W Polsce ograniczenia dla wiatru i słońca sięgnęły 1,17 TWh w półroczu (wzrost o 45%), a w samym czerwcu zredukowano 247 GWh potencjalnej produkcji z fotowoltaiki. Niemcy doświadczają z kolei ekstremalnych wahań cen – w południe, przy dużej produkcji słonecznej, ceny spadają, a wieczorem, gdy słońce zachodzi, rosną gwałtownie, sięgając nawet 747 €/MWh podczas fali upałów w czerwcu.
W odpowiedzi na te problemy rośnie rola magazynów energii. SolarPower Europe prognozuje, że w 2026 roku w UE przybędzie 52 GWh baterii, o 44% więcej niż w 2025 roku (36 GWh). Organizacja podkreśla jednak, że konieczne jest także przyspieszenie inwestycji w sieci i mechanizmy elastyczności popytu. Przy obecnych warunkach rynkowych i politykach UE pozostaje bowiem poza trajektorią prowadzącą do osiągnięcia celu 750 GW mocy fotowoltaicznej do 2030 roku.
Źródło: QualEnergia
Fot. qualenergia.it