Raport World Nuclear Industry Status Report (WNISR) 2026, opracowany pod kierunkiem francuskiego konsultanta ds. energetyki jądrowej Mycle’a Schneidera, przynosi dane, które mogą zaskoczyć wielu obserwatorów rynku energii. Wynika z niego, że w kwietniu 2025 roku globalna miesięczna produkcja energii słonecznej po raz pierwszy w historii przewyższyła wytwarzanie energii jądrowej. Wcześniej, bo już w marcu 2025 roku, dokonała tego energetyka wiatrowa.
Systematyczna przewaga OZE
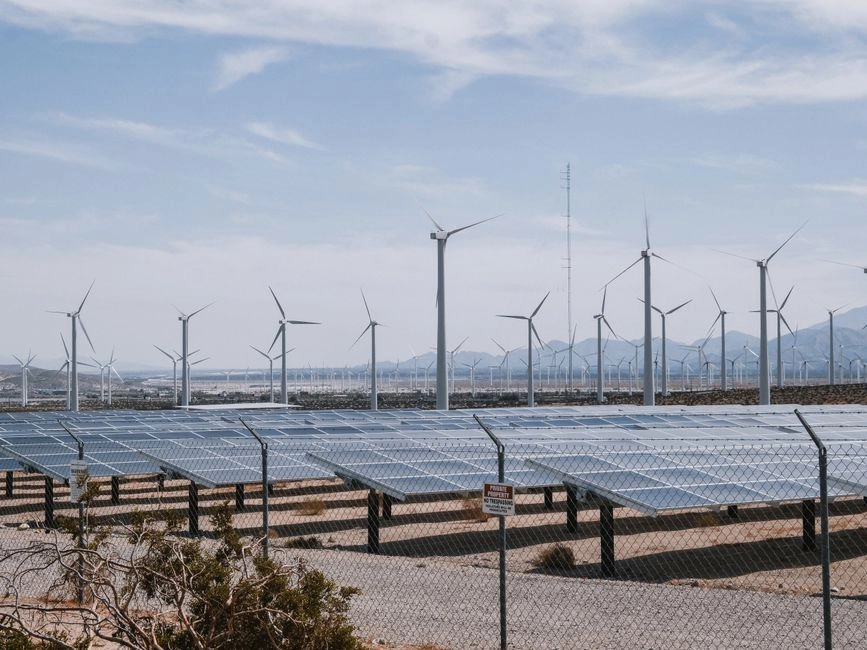
Od marca 2025 do czerwca 2026 roku każdego miesiąca albo fotowoltaika, albo energetyka wiatrowa osobno generowały więcej prądu niż wszystkie reaktory na świecie. W marcu, kwietniu i maju 2026 roku obie te technologie niezależnie od siebie przekroczyły poziom produkcji atomu.
Dynamika wzrostu jest bezprecedensowa. Globalne moce fotowoltaiczne wzrosły o 510 GW, osiągając 2 383 GW – to wzrost o 27% rok do roku. Energetyka wiatrowa dodała rekordowe 159 GW, dochodząc do 1 291 GW (wzrost o 14%). Dla porównania, zainstalowane moce jądrowe zwiększyły się zaledwie o 1,5 GW, do 399,5 GW, a moce operacyjne nawet spadły o 0,5 GW, do 368,6 GW.
„Rzeczywistość przemysłu jądrowego na ziemi jest dość trzeźwiąca dla tych, którzy spodziewali się rozkwitającego sektora” – powiedział Mycle Schneider w rozmowie z pv magazine.
Atom w stagnacji od ćwierćwiecza
Jak podkreślają autorzy raportu, moce jądrowe pozostają zasadniczo na tym samym poziomie od ponad 25 lat, podczas gdy wiatr, a zwłaszcza słońce, rozwijają się w błyskawicznym tempie. W 2025 roku elektrownie jądrowe wyprodukowały 2 703 TWh energii, o 1,1% więcej niż rok wcześniej – głównie za sprawą 7,6-procentowego wzrostu w Chinach. Poza Państwem Środka produkcja spadła o 0,2% i pozostała znacznie poniżej poziomu z 2006 roku.
Udział atomu w globalnej produkcji energii elektrycznej obniżył się do 8,8% – najniższego poziomu od czterech i pół dekady, czyli około połowy szczytu z 1996 roku, gdy wynosił 17,5%. W 2025 roku uruchomiono cztery reaktory, a siedem zamknięto – to pierwszy ujemny bilans od 2021 roku.
Schneider zwraca uwagę na problemy finansowe amerykańskich spółek jądrowych. Firma Holtec wstrzymała pierwszą ofertę publiczną (IPO) na kilka dni przed planowanym debiutem giełdowym, licząc na pozyskanie blisko miliarda dolarów. Z kolei Fermi straciła około 80% wartości akcji od debiutu w październiku 2025 roku.
„Główny powód? Te firmy mają niewiele lub nic do pokazania na ziemi, by przekonać inwestorów do dalszego finansowania” – dodał.
Magazyny energii kluczem do dalszego wzrostu
Raport wskazuje na spadające koszty baterii jako czynnik umożliwiający dalszą ekspansję fotowoltaiki, zwłaszcza gdy sieci borykają się z rosnącymi wolumenami zmiennej generacji OZE i okresami niskich lub ujemnych cen energii. W 2025 roku podłączono 104 GW i 257 GWh magazynów bateryjnych. Ponad 78% skumulowanej pojemności systemów BESS zainstalowano w latach 2023–2025.
Dane WNISR dotyczące fotowoltaiki opierają się na konserwatywnych szacunkach. Nowsze dane IEA PVPS wskazują, że globalne przyrosty PV osiągnęły w 2025 roku około 690 GW – o 180 GW więcej niż wartość przyjęta w raporcie. Oznacza to, że przewaga słońca nad atomem jest jeszcze większa, niż wynikałoby to z samego dokumentu.
Małe reaktory jądrowe (SMR) pod lupą
Autorzy raportu podważają wieloletnie obietnice dotyczące małych reaktorów modułowych. Ich zdaniem postęp pozostaje ograniczony mimo rosnącego wsparcia rządowego i finansowania publicznego. Wiele komercyjnie proponowanych konstrukcji ma 300 MW lub więcej, a analiza cytowana w raporcie sugeruje, że niektóre projekty SMR mogą generować od dwóch do trzydziestu razy więcej odpadów radioaktywnych niż większe reaktory.
Mimo to projekty SMR rozwijają się w kilku krajach. Kanada rozpoczęła w 2026 roku budowę reaktora BWRX-300 firmy GE-Hitachi, Chiny kontynuują testy demonstratora Linglong One, a Rosja rozwija jednostki pływające i lądowe. Czechy i Szwecja realizują projekty Rolls-Royce’a. Wielka Brytania przeznaczyła 2,6 mld funtów (3,5 mld dolarów) na trzy reaktory Rolls-Royce’a w Wylfa, przy czym ostateczna decyzja inwestycyjna spodziewana jest w 2029 roku.
Budowa nowych reaktorów trwa ponad dekadę
Jak wynika z raportu, żaden z 16 reaktorów podłączonych do sieci w latach 2023–2025 nie został ukończony zgodnie z harmonogramem. Średni czas budowy wyniósł 10,9 roku. Z 13 reaktorów planowanych do uruchomienia w 2025 roku tylko cztery zaczęły produkować energię. Niektóre projekty mają wyjątkowo długą historię – słowackie Mochovce-4 budowano ponad 40 lat, a irański Bushehr-2 rozpoczęto w 1976 roku.
Na dzień 1 lipca 2026 roku na świecie pracowało 411 reaktorów w 31 krajach, z wyłączeniem 30 jednostek w długoterminowym wyłączeniu. Łączna moc operacyjna wynosiła 374,7 GW. W budowie znajdowały się 73 reaktory – najwięcej od 1987 roku – z czego 37 w Chinach. Rosyjska technologia jest zaangażowana w 29 reaktorów w budowie na całym świecie, w tym 22 poza Rosją. Dziewięć na dziesięć budowanych reaktorów znajduje się w Azji lub Europie Wschodniej.
Źródło: pv magazine EN