Globalny rynek operacji i utrzymania (O&M) dla instalacji fotowoltaicznych osiągnął na koniec 2025 roku poziom 348 GW, po dodaniu w ciągu roku 61 GW nowych mocy. To wzrost, który następuje w warunkach przyspieszającej konsolidacji branży – 15 największych dostawców zarządza obecnie 200 GW, co stanowi 57% analizowanej mocy. Dane pochodzą z raportu Wood Mackenzie „Global Solar PV O&M Service Provider Dynamics 2026”, który analizuje wielkość portfeli, trendy kosztowe i strategie serwisowe wśród ponad 130 aktywnych dostawców w obu Amerykach, regionie Azji i Pacyfiku (bez Chin) oraz w Europie, na Bliskim Wschodzie i w Afryce.
Konsolidacja w 2025 roku wyraźnie przyspieszyła. Piętnastu największych graczy zwiększyło swoje portfele łącznie o 41 GW, osiągając 200 GW zarządzanych mocy. Liderem pozostaje NovaSource Power Services z 38,4 GW pod zarządzaniem na koniec roku. W pierwszej piątce utrzymały się również RES Energy Global Services, Solv Energy, Solarig Energy Services i Recurrent Energy. Coraz częściej obserwuje się strategie ekspansji międzyregionalnej, ponieważ skala działania staje się kluczowym czynnikiem konkurencyjności.
W rankingu pojawili się też nowi gracze. BayWa r.e. Services i Origis Energy Services dołączyły do globalnej czołowej piętnastki, zwiększając swoje portfele odpowiednio o 2,6 GW i 1,8 GW. Engie w 2025 roku ponad podwoiło swój portfel O&M, awansując o sześć miejsc na ósmą pozycję na świecie, głównie dzięki wzrostowi w Amerykach, gdzie jego portfel powiększył się o 172%. Sterling & Wilson odnotował 53% wzrost rok do roku, osiągając 13,5 GW zarządzanych mocy i zajmując szóste miejsce globalnie; firma prowadzi również na rynku Azji i Pacyfiku, gdzie zarządza 12,2 GW.
Wśród mniejszych dostawców największy procentowy wzrost zanotował megaom, niezależna jednostka O&M należąca do FRV. Jego portfel wzrósł o 243% do 3,8 GW, co po raz pierwszy wprowadziło firmę do globalnej trzydziestki. Regionalne rynki wykazują wyraźne różnice. Wood Mackenzie opisuje Amerykę Północną jako dojrzały i silnie konkurencyjny rynek, gdzie presja cenowa obniżyła koszty kompleksowych usług O&M – ceny kontraktów „full-wrap” spadły o 18% rok do roku. Z kolei wolumeny O&M na Bliskim Wschodzie i w Afryce niemal podwoiły się w 2025 roku, co wynika z niższej dotychczas penetracji rynku i szybkiego wzrostu liczby instalacji PV, przyciągającego nowych dostawców usług.
Źródło: pv magazine EN
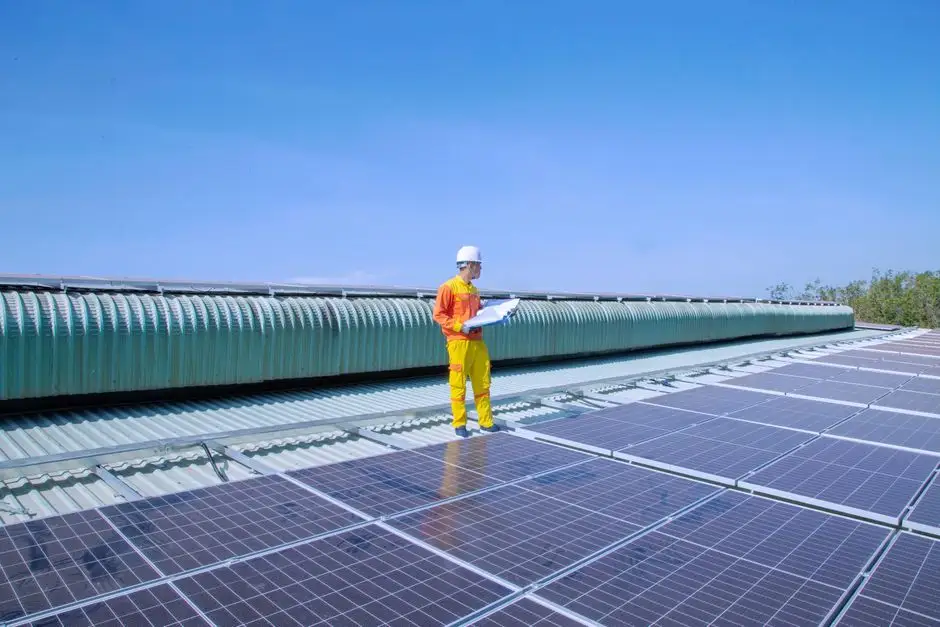
Fot. Pexels / Hoan Ngọc