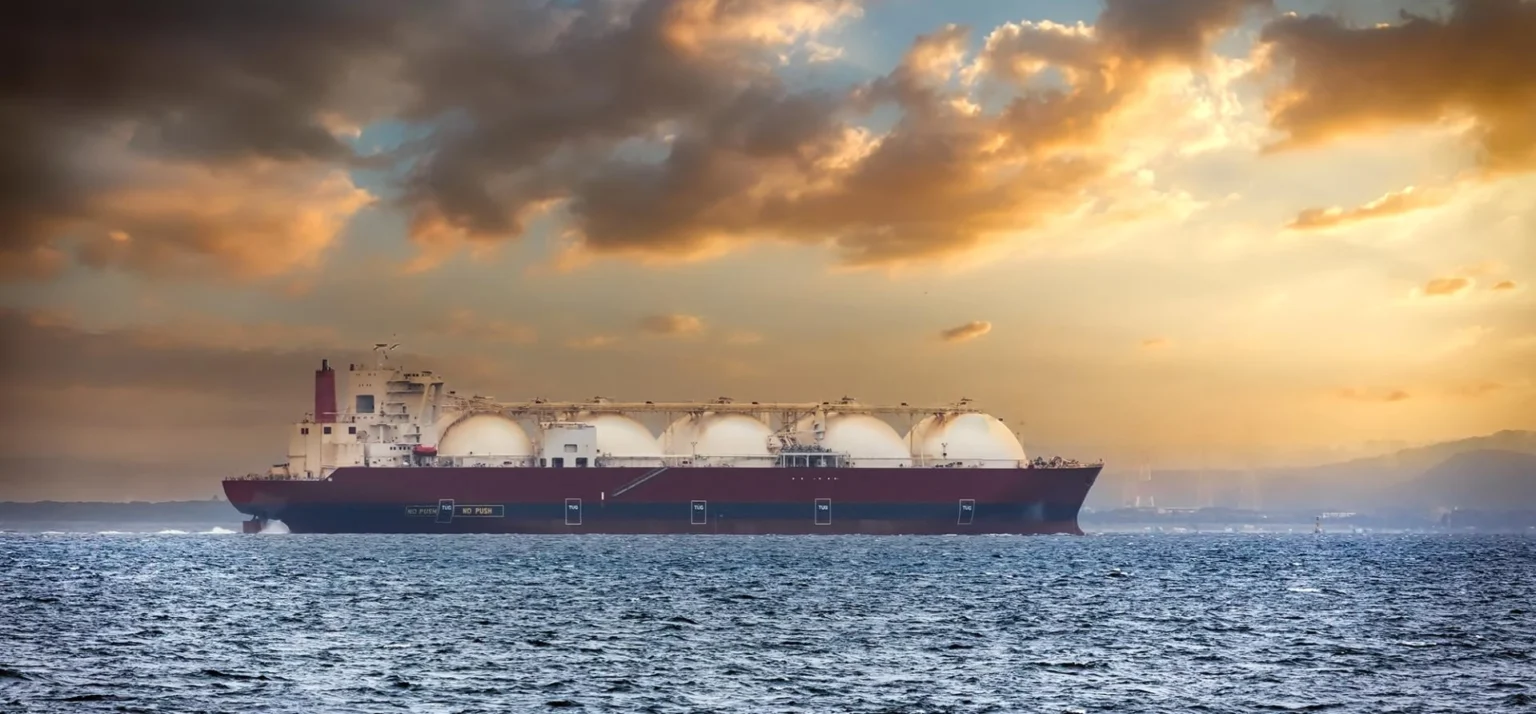
Globalny rynek energii zmaga się z bezprecedensowym wstrząsem. W wyniku ataków na infrastrukturę Ras Laffan w Katarze oraz blokady cieśniny Ormuz, aż 20% światowego handlu skroplonym gazem ziemnym (LNG) zostało sparaliżowane. Dla Europy, która po 2022 roku przestawiła się na import LNG drogą morską, przerwanie dostaw z Kataru oznacza poważny problem. To nie jest już kwestia spekulacyjnych wzrostów cen, lecz realnego braku fizycznych dostaw na rynku, który i tak jest napięty i pozbawiony rezerw.
Od rosyjskiego gazu do LNG – pułapka elastyczności
Korzenie obecnej sytuacji sięgają 2022 roku, kiedy to po inwazji Rosji na Ukrainę Unia Europejska radykalnie zmieniła swoją strukturę importu. Przez dekady gaz płynął stabilnymi gazociągami ze Wschodu. W obliczu politycznej konieczności uniezależnienia się od Moskwy, Bruksela postawiła na elastyczność LNG, zwiększając jego udział w imporcie do 50%. Jak się okazuje, zmiana jednego uzależnienia na inne – oparte na morskich szlakach pełnych wąskich gardeł – nie było do końca przemyślane.
Kluczowym problemem jest specyfika LNG. W przeciwieństwie do ropy naftowej, która może być przeładowywana z tankowca na tankowiec, gaz skroplony wymaga transportu w temperaturze -162 stopni Celsjusza i specjalistycznych terminali do załadunku i rozładunku. To sprawia, że infrastruktura i szlaki morskie stają się wrażliwe na działania militarne.
Skala kryzysu w liczbach
Dane obrazują dramatyczną sytuację. W ciągu sześciu miesięcy od rozpoczęcia działań wojennych Katar wysłał zaledwie 18 ładunków LNG, w porównaniu do 509 w analogicznym okresie rok wcześniej. To spadek o 96%. Straty QatarEnergy szacowane są na 24 miliardy dolarów. Uszkodzone zostały cztery z sześciu linii produkcyjnych, co usunęło 17% zdolności eksportowych kraju. Odbudowa ma potrwać od trzech do pięciu lat, a firma ogłosiła siłę wyższą w kontraktach wartych 20 miliardów dolarów rocznie.
Efektem jest gwałtowny wzrost cen. Holenderski kontrakt TTF przekroczył 80 euro za megawatogodzinę, a kontrakty na 2027 rok są dwukrotnie droższe niż przed konfliktem. Analitycy z Kpler szacują lukę podażową w basenie atlantyckim na 5,8 miliona ton LNG miesięcznie. Inni dostawcy, jak USA, Australia czy Nigeria, pracują na granicy możliwości i mogą dostarczyć jedynie 2 miliony ton dodatkowo. Sytuację pogarsza niski stan magazynów w Europie, które na początku sezonu napełniania były zapełnione w 63%, podczas gdy średnia to 80%, a wymagane jest 90%.
Algieria jako kluczowy dostawca
W obliczu kryzysu na nowo rośnie znaczenie Algierii. Hiszpania, jako główna brama dla algierskiego gazu w Europie, odbiera go przez gazociąg Medgaz. W ubiegłym roku przesłano nim 9,4 miliarda metrów sześciennych gazu, zbliżając się do limitu przepustowości wynoszącego 10,5 miliarda. Madryt negocjuje z Algierem dodatkowe 0,5–1 miliarda metrów sześciennych poprzez optymalizację stacji kompresyjnych. Włochy, pokrywające 30% swojego zapotrzebowania gazem algierskim, również prowadzą rozmowy w tym kierunku.
Eksperci branżowi są zgodni, że obecny kryzys obnażył słabości strategii opartej wyłącznie na LNG. „Bezpieczeństwo energetyczne wymaga dywersyfikacji, ale także stabilnych, lądowych połączeń z sąsiadami” – komentują analitycy. W dłuższej perspektywie Europa musi przyspieszyć rozwój odnawialnych źródeł energii i inwestycje w magazynowanie, aby uniezależnić się od wahań na globalnych rynkach paliw kopalnych. Czas taniego i stabilnego gazu bezpowrotnie minął.
Źródło: El Periódico de la Energía