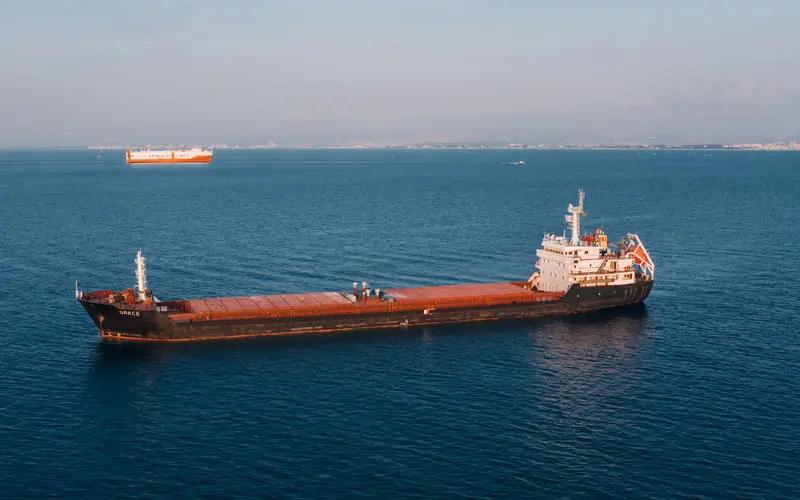
Globalny handel węglowodorami przechodzi najpoważniejszy kryzys logistyczny od dziesięcioleci. Po zablokowaniu cieśniny Ormuz i ataku z 11 września 2026 roku na saudyjski rurociąg Petroline transport morski stał się kluczowym wąskim gardłem bezpieczeństwa energetycznego. Braki tonażu windują stawki za wynajem supertankowców VLCC powyżej miliona dolarów na dobę.
Cyberataki na tankowce i metanowce
Do problemów fizycznych dołączyła fala cyberataków na jednostki. Statek Vivit Africa LNG został przekierowany do Algeciras po utracie kontroli nad systemami ładunkowymi w pobliżu Rovigo we Włoszech. Załoga nie panowała nad ciśnieniem pary, a w Adriatyku doszło do manipulacji zaworami bezpieczeństwa. Z kolei na tankowcu VL Prosperity, kontrolowanym przez US Coast Guard i FBI, intruzi ingerowali w systemy paliwowe, chłodzenia i silnik główny. Zagrożenie nie ogranicza się więc już do blokad fizycznych – może paraliżować żeglugę także w wymiarze cyfrowym.
Zaniedbane inwestycje w flotę
Eskalacja konfliktu USA–Iran pod koniec lutego 2026 roku była iskrą, która wywołała skok stawek, ale problem podażowy narastał wcześniej. Prognozy szczytu popytu na ropę zniechęciły armatorów do zamawiania nowych jednostek w azjatyckich stoczniach. W efekcie w 2024 roku dostarczono zaledwie jeden VLCC, a w 2025 – pięć. Flota jest dziś najstarsza od 1998 roku, a pod koniec 2026 blisko połowa supertankowców przekroczy 15 lat. Dodatkowo „flota cieni” omijająca sankcje na rosyjską ropę pochłonęła część tonażu, ograniczając dostępność jednostek regulowanych. Portfel zamówień obejmuje 262 VLCC – najwięcej od października 2008 – ale dostawy ruszą dopiero w 2027 roku, gdy ma ich być 58.
Stawki bez odniesienia do normy
Koszty transportu straciły jakikolwiek związek z historycznymi punktami odniesienia. Na rynku spot trasa TD3C Baltic Exchange (Ras Tanura – Ningbo) 15 września 2026 wyceniana była na 1 099 000 dolarów dziennie dla VLCC o nośności 270 000 ton, po przekroczeniu miliona dzień wcześniej. 21 września, według danych LSEG, padł rekord 1,27 mln dolarów. Rejs z Zatoki Perskiej do Chin podrożał z 4,5 do 63 mln dolarów, a fracht stanowi już 25% wartości ładunku wobec 5% wcześniej. Transport ropy z Houston do Azji kosztuje 26 dolarów za baryłkę (52 mln za ładunek), czyli jedną czwartą ceny WTI. W segmencie LNG atlantycka stawka spot wzrosła o 163% w ciągu jednego dnia, do 161 750 dolarów dziennie, z pikami podnoszącymi fracht z 40 000 do 300 000 dolarów na dobę. Premie za ryzyko wojenne wzrosły z 0,02–0,05% wartości kadłuba do 7,5–10%, co podnosi koszt każdego rejsu o 3–10 mln dolarów.
Nowy układ sił na morzu
Kryzys zmienił rozkład sił na rynku. Sinokor skupił tonaż, wykupując VLCC od greckich armatorów, aż do kontroli około 120 supertankowców – blisko 15% floty niesankcjonowanej – i oferował jednostki po 897% stawki bazowej. Armatorzy tacy jak John Fredriksen (Frontline) i Gianluigi Aponte (MSC) notują rekordowe zyski. Spółki państwowe również szukają własnych mocy: ADNOC kupił sześć VLCC w dwa miesiące, a Kuwejt i Irak rywalizują o używane tankowce w wieku 5–10 lat, płacąc nawet 150 mln dolarów – więcej niż 135 mln za nowy. Traderzy pokroju Vitol, Trafigura i Total Singapore akceptują wygórowane frachty, a OMI i Marsh potwierdzają, że ubezpieczyciele wstrzymują się z polisami spot w strefach konfliktu. US Coast Guard i FBI monitorują ponad 20 statków pod kątem cyberzagrożeń, a włoska straż przybrzeżna zaostrzyła kontrole po incydencie w Rovigo.
Dłuższa trasa, wyższe koszty
Blokada Ormuz, przez którą przepływa 20% światowej ropy i LNG, wymusiła reorganizację przepływów. Atak na Petroline wyeliminował wyjście przez Yanbu i skierował 60 mln baryłek do Omanu na transfery statek–statek (STS), które wzrosły z 900 000 baryłek dziennie w sierpniu do 3,6 mln we wrześniu. Do ich utrzymania potrzeba 15 supertankowców pełniących rolę wahadłowców. Objazd wokół Przylądka Dobrej Nadziei wydłuża rejs o 18–20 dni i podnosi fracht o 11–14 mln dolarów na trasę. Dla Europy oznacza to poważne ryzyko dla bezpieczeństwa dostaw. Rafinerie także odczuwają skutki – przestój w Yanbu usuwa z rynku 200 000 baryłek dziennie, podnosząc ceny diesla i ściskając marże. Ostatecznie nadwyżka kosztów trafia do naszych kieszeni w postaci inflacji.
Perspektywy na najbliższe lata
Analitycy przewidują, że napięcie we frachcie utrzyma się strukturalnie przez cały 2027 rok. Stocznie będą dostarczać jednostki bardzo powoli, więc tonaż pozostanie deficytowy, a odbudowa europejskich zapasów gazu podtrzyma popyt na metanowce. Rynek uważnie śledzi cztery wskaźniki: dzienny wolumen transferów STS w Omanie, tempo dostaw w azjatyckich stoczniach (zwłaszcza 58 VLCC planowanych na 2027), premie za ryzyko wojenne w Zatoce Perskiej i na Morzu Czerwonym oraz wdrażanie nowych protokołów cyberbezpieczeństwa OMI dla systemów operacyjnych na pokładach.
Źródło: El Periódico de la Energía