Stagnacja na włoskim rynku OZE mimo wzrostu w II kwartale
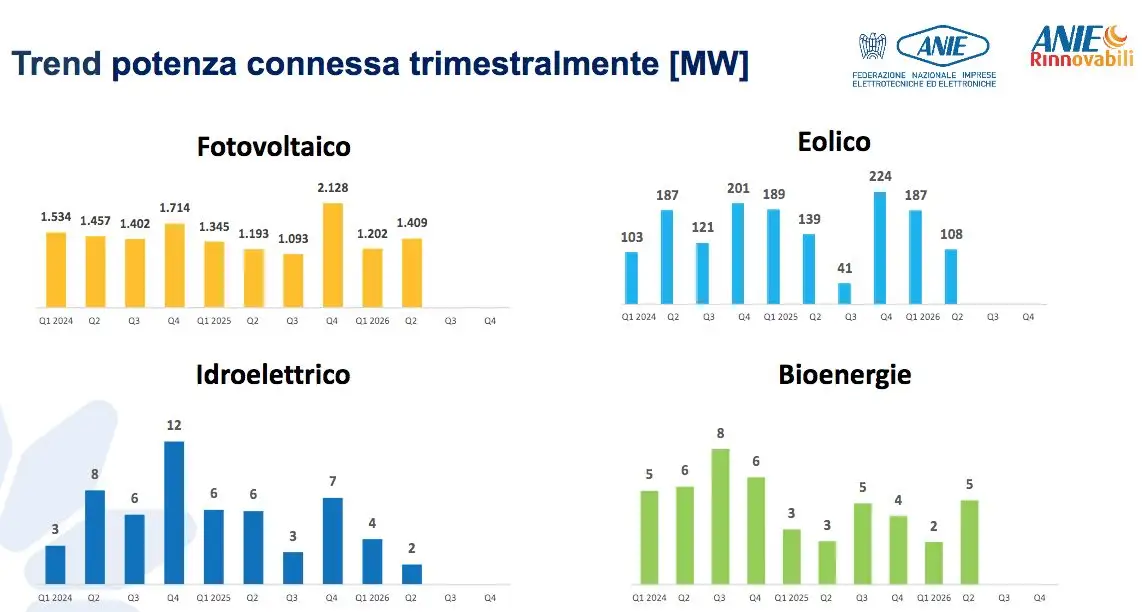
Najnowszy raport Obserwatorium Fer stowarzyszenia Anie Rinnovabili, opublikowany 7 września, wskazuje na „zasadniczą stagnację” w rozwoju odnawialnych źródeł energii we Włoszech. W drugim kwartale 2026 roku nowa moc wzrosła wprawdzie o 14% w porównaniu z analogicznym okresem 2025 roku, po sześciu miesiącach spadków, ale dynamika ta jest niewystarczająca. Wzrost ten niemal w całości zawdzięczamy fotowoltaice, która odnotowała +18%.
Jednak patrząc na dane za ostatnie dwanaście miesięcy (lipiec 2025 – czerwiec 2026 vs. lipiec 2024 – czerwiec 2025), przyrost wyniósł zaledwie 1%. W pierwszym półroczu 2026 roku zainstalowano łącznie około 3,4 GW, w tym 2 918 MW z nowych instalacji i około 550 MW z repoweringu. Dla porównania, według danych Terna z 31 lipca 2026 r., miesięczny przyrost mocy OZE wyniósł 745,21 MW (+0,86%), podczas gdy w czerwcu było to 533 MW, w maju 493 MW, a w kwietniu 760 MW.
Cele 2030 oddalają się
Anie Rinnovabili zwraca uwagę na „tesoretto” około 1,6 GW, które narosło w latach 2021–2025, ponad obowiązującą trajektorię burden sharing (podział celów krajowych między regiony). Dodając ten zapas do mocy zrealizowanej od stycznia do czerwca 2026, łączne postępy sięgają około 5 GW, podczas gdy roczny cel na 2026 rok wynosi 8,3 GW. Aby go osiągnąć, w drugiej połowie roku trzeba by oddać do użytku kolejne 3,3 GW – tyle samo, ile udało się w całym pierwszym półroczu.
Prezydent Anie Rinnovabili, Andrea Cristini, podkreśla, że „ostatnie dwa lata były szczególnie trudne dla sektora” ze względu na „głębokie zmiany regulacyjne, które zwiększyły niepewność i ryzyko”. Wzywa on Premiera do odblokowania ocen oddziaływania na środowisko dla 13 GW projektów czekających na decyzję. Instytucje powinny też zapewnić „stabilne i przewidywalne ramy prawne na najbliższe cztery lata”.
Obecnie we Włoszech działa około 87 GW mocy OZE, w tym: bioenergie (11%), wiatr (19%), geotermia (4%), woda (27%) i fotowoltaika (39%). Do osiągnięcia celu 131 GW w 2030 roku brakuje więc około 44 GW, które trzeba zbudować w nieco ponad cztery lata.
Szczegóły pierwszego półrocza 2026
W analizowanym okresie podłączono do sieci 83 791 nowych instalacji o łącznej mocy 2 918 MW, z czego 90% przypada na fotowoltaikę. Konkretnie: PV – 83 732 instalacje (2 610,9 MW), wiatr – 21 instalacji (295,2 MW), woda – 16 instalacji (5,4 MW), bioenergia – 22 instalacje (7,4 MW).
W drugim kwartale 2026 r. fotowoltaika urosła o 18% r/r, ale wiatr i woda spadły odpowiednio o 22% i 73%. Bioenergia zanotowała wzrost o 94%, choć z niskiej bazy. Segment mieszkaniowy PV zmniejszył się o 22% kwartał do kwartału i o 20% w ujęciu rocznym, co oznacza trzeci rok spadków. Komercyjno-przemysłowy pozostał stabilny (+1% kwartalnie, +8% rocznie), a projekty wielkoskalowe spadły o 12% względem I kwartału, ale duże farmy (>10 MW) urosły o 197%.
Regionalnie, Puglia, Sycylia i Lacjum przodują dzięki dużym instalacjom PV i wiatrowym, podczas gdy Lombardia i Veneto wyróżniają się rozproszoną fotowoltaiką małej i średniej skali.
Źródło: QualEnergia
Fot. qualenergia.it