Rynek solarny UE rośnie mimo trudności
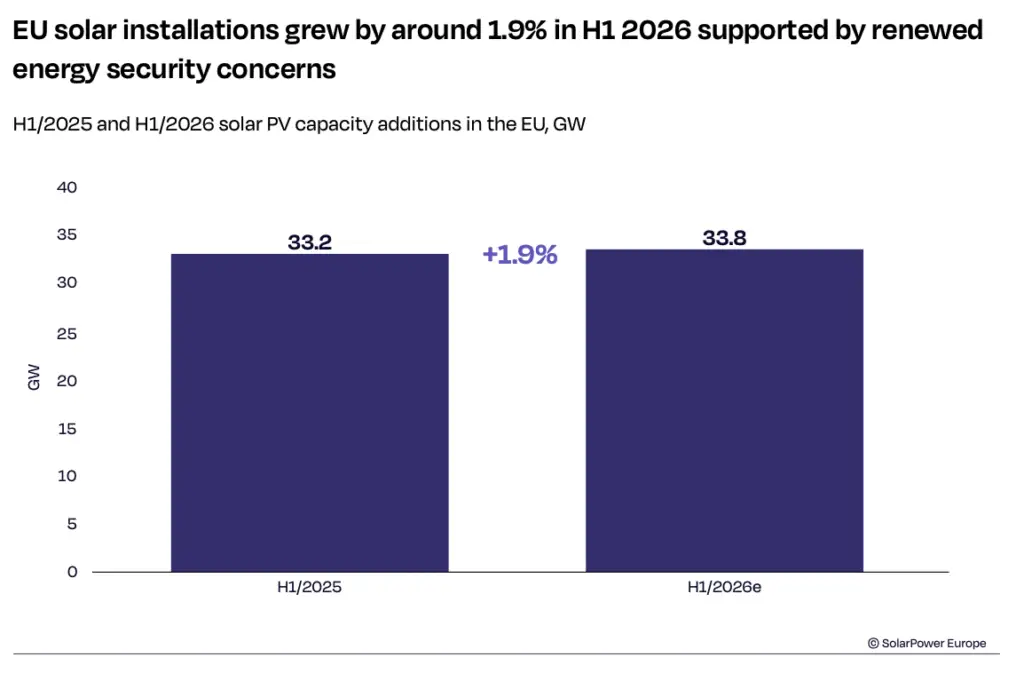
W pierwszej połowie 2026 roku kraje Unii Europejskiej zainstalowały co najmniej 33,8 GW nowych mocy fotowoltaicznych – wynika z raportu SolarPower Europe „EU Solar Market Update 2026: Mid-Year Analysis”. To o 1,9% więcej niż w analogicznym okresie 2025 roku, kiedy to oddano do użytku 33,2 GW. Wynik ten przewyższył prognozy z końca 2025 roku, które zakładały spadek rynku, jednak nie świadczy jeszcze o wyraźnym przyspieszeniu wzrostu.
Popyt na instalacje PV pozostał odporny pomimo pogarszających się warunków rynkowych. Wpływ na to miały m.in. odnowione obawy o dostawy paliw kopalnych związane z konfliktem na Bliskim Wschodzie. Wyższe ceny energii oraz kwestie bezpieczeństwa energetycznego wzmocniły ekonomiczne uzasadnienie dla fotowoltaiki w wielu państwach członkowskich.
Liderzy i rynki wschodzące
Niemcy i Hiszpania – dwa największe rynki UE – utrzymały wysoki poziom instalacji. Francja, Włochy, Polska, Rumunia i Grecja odnotowały niewielki wzrost rok do roku. Z kolei mniejsze rynki, takie jak Finlandia i Łotwa, przeżywały szybką ekspansję dzięki uruchamianiu dużych projektów fotowoltaicznych. W przeciwieństwie do nich, Holandia, Czechy, Belgia i Węgry nie osiągnęły poziomów z 2025 roku.
Struktura rynku w 2026 roku nie powinna się znacząco zmienić: projekty użyteczności publicznej będą stanowić około 56% nowych mocy, a instalacje dachowe – 44%. W segmencie dachowym popyt ze strony gospodarstw domowych osłabł w kilku krajach, natomiast sektor komercyjny i przemysłowy wykazał się większą odpornością.
Fotowoltaika jako gwarant bezpieczeństwa energetycznego
Generacja energii słonecznej odgrywa coraz bardziej strategiczną rolę w europejskim bezpieczeństwie energetycznym. W ciągu sześciu miesięcy od eskalacji konfliktu na Bliskim Wschodzie (od 1 marca) unijna fotowoltaika pozwoliła uniknąć wydatków rzędu około 30 miliardów euro na import gazu do produkcji energii elektrycznej – to ponad miliard euro tygodniowo.
W maju, czerwcu i lipcu PV pokryła ponad 20% zapotrzebowania UE na energię elektryczną, osiągając rekordowe 25% w czerwcu, kiedy to stała się głównym źródłem prądu w Unii. Wysoka produkcja słoneczna pomogła również zaspokoić zwiększone zapotrzebowanie na chłodzenie podczas letnich upałów, gdy wysokie temperatury rzek i niski poziom wody ograniczały dostępność elektrowni jądrowych i wodnych.
„Oprócz bycia kluczową technologią dla dekarbonizacji, energia słoneczna umacnia się jako aktywo bezpieczeństwa energetycznego, zdolne do zmniejszenia ekspozycji Europy na import paliw kopalnych” – podkreśla SolarPower Europe.
Wyzwania infrastrukturalne
Rozwój fotowoltaiki uwypukla jednak ograniczenia europejskiej infrastruktury elektroenergetycznej. Rosnąca redukcja mocy odnawialnych, spadające ceny energii słonecznej, epizody ujemnych cen oraz rosnące skoki cen w godzinach wieczornych wskazują, że sieci, magazyny energii i inne mechanizmy elastyczności nie nadążają za ekspansją PV.
„Bez szybszego wdrażania tych technologii Europa ryzykuje marnowanie rosnącego udziału taniej energii słonecznej w środku dnia, a następnie pozostanie zależna od drogiej generacji z paliw kopalnych, gdy produkcja słoneczna spada” – czytamy w raporcie.
Prognozy na 2026 rok
Perspektywy na cały 2026 rok znacznie się poprawiły. Centralny scenariusz SolarPower Europe zakłada 68,1 GW nowych mocy PV w UE, czyli o 6,6 GW więcej niż prognoza z grudnia 2025 roku i tylko 2,1% mniej niż rekordowe 69,6 GW z 2025 roku (po korekcie). Niepewność pozostaje jednak wysoka: scenariusz niski przewiduje 62 GW, a wysoki – 74,1 GW. Ostateczny wynik zależeć będzie od sytuacji rynkowej w drugiej połowie roku oraz ewentualnych rewizji wstępnych danych.
Zmniejszone wsparcie polityczne w kilku państwach członkowskich, rosnąca niepewność regulacyjna i ograniczenia sieciowe nadal stanowią strukturalne zagrożenia dla wzrostu rynku.
Źródło: pv magazine EN
Fot. pv-magazine.com